La boutique physique peut devenir un puissant levier de connaissance client quand on sait transformer une vente en piste exploitable, plutôt qu’en simple passage en caisse. Trop souvent, les commerçants repartent sans contact réutilisable, frustrant les efforts marketing et la fidélisation. Voici comment identifier, mesurer et exploiter les données en magasin sans dégrader l’expérience d’achat.
Sommaire
Comment reconnaître un client en magasin sans créer de friction à la caisse ?
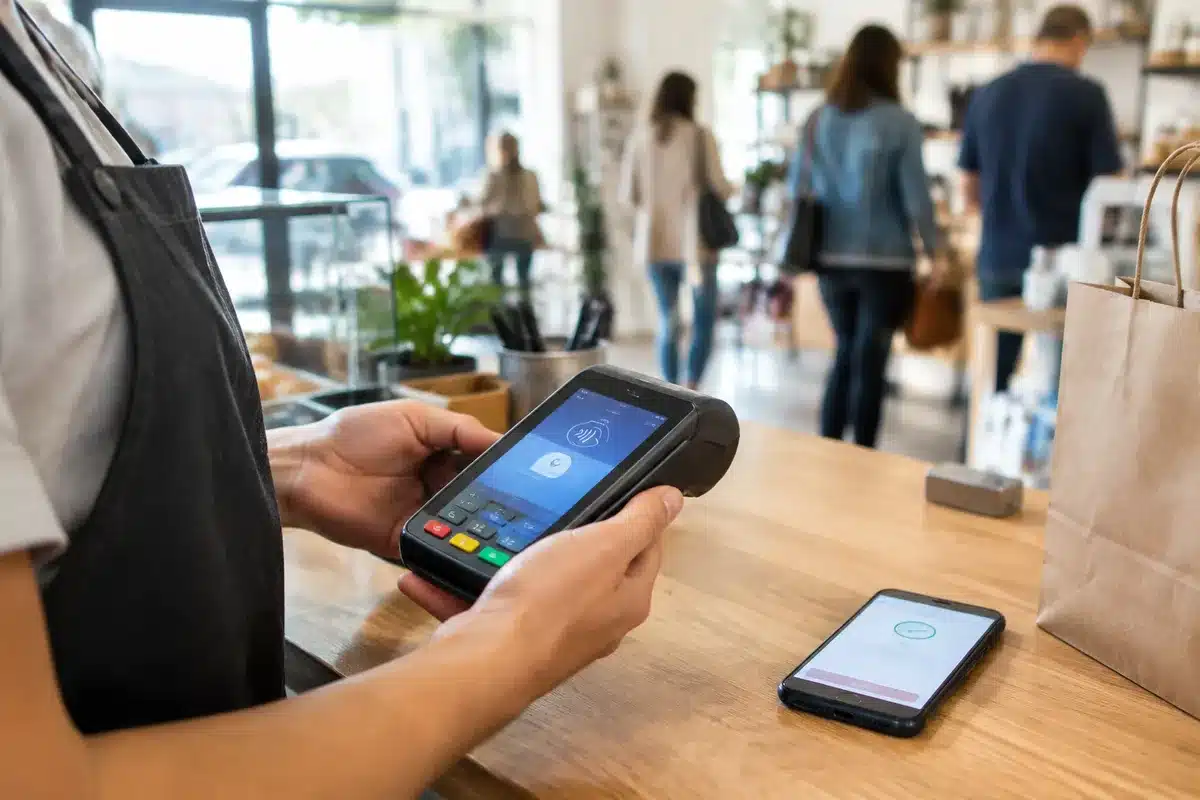
Reconnaître un visiteur ne doit pas se traduire par un interrogatoire au moment du paiement. Les meilleures pratiques consistent à automatiser l’association transaction-profil et à proposer des options simples et claires au client. Par exemple, l’envoi d’un reçu numérique lié à un compte client ou au numéro de téléphone évite la saisie manuelle d’un e‑mail et conserve la fluidité du passage en caisse.
Sur le terrain, les vendeurs évitent souvent de demander des coordonnées quand la file s’allonge. Un dispositif technique qui associe automatiquement les données d’un moyen de paiement à un profil existant supprime cette tension. Il reste toutefois conseillé d’informer le client : un court message vocal ou un visuel au terminal expliquant l’intérêt du reçu numérique et du profil augmente nettement l’adhésion.
Quels gains réels attendre quand un achat est rattaché à un profil ?
Les données montrent que l’impact est loin d’être marginal. Un client identifié dépense généralement plus et revient plus souvent. Dans plusieurs études terrain, on observe des paniers supérieurs et une plus forte proportion d’achats répétés parmi les profils connus. Ces effets cumulatifs expliquent pourquoi les ventes et la valeur vie client augmentent lorsque la collecte est maîtrisée.
Il faut toutefois tempérer : l’identification n’est pas une baguette magique. La qualité des données, la pertinence des messages et le timing des relances conditionnent l’effet. Un profil mal entretenu ou sollicité de façon générique peut provoquer du désabonnement ou de l’indifférence.
Quelles méthodes concrètes pour collecter des données en boutique et quelles erreurs éviter ?
L’équilibre se trouve entre simplicité, utilité et respect du client. Voici des méthodes éprouvées :
- Receipts numériques envoyés automatiquement au moment du paiement.
- Comptes clients liés à un moyen de paiement ou à Shop Pay pour une association sans saisie.
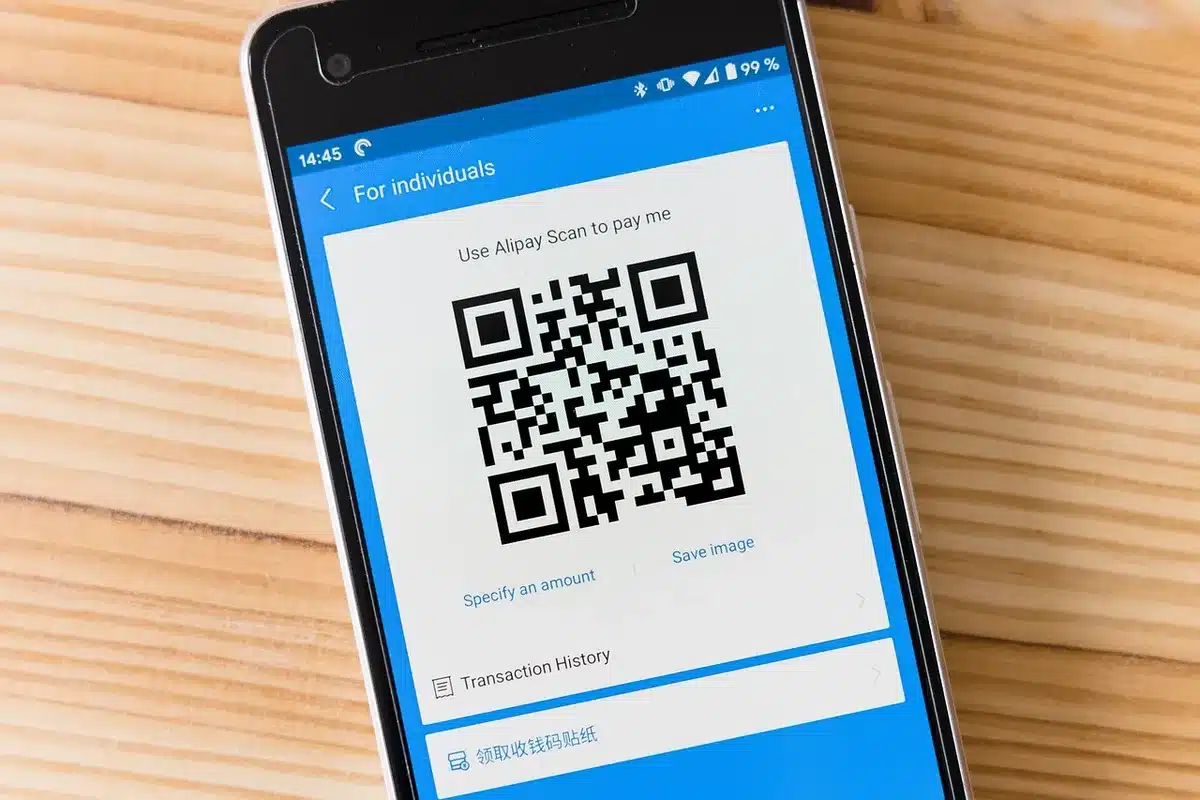
- Scans rapides (QR codes) à la sortie pour enregistrer une adresse e‑mail en échange d’un reçu ou d’une garantie.
- Options de fidélité présentées en une phrase par l’équipe, avec consentement clair.
Parmi les erreurs courantes rencontrées en magasin : insister physiquement sur la collecte, multiplier les formulaires, stocker des données inutiles et ne pas former les équipes à expliquer l’utilité du partage d’information. Ces pratiques alourdissent l’expérience et réduisent le taux d’acceptation.
Comment évaluer si la collecte de données en magasin est rentable ?
Mesurer revient à suivre quelques indicateurs simples régulièrement et à les segmenter par canal et par magasin. Voici les métriques à prioriser :
| Métrique | Pourquoi c’est utile | Repère terrain |
|---|---|---|
| Part des transactions rattachées à un profil | Permet d’estimer la base exploitable pour les relances | Objectif initial : 50 % puis progresser |
| Panier moyen des clients identifiés vs anonymes | Mesure l’impact direct sur le chiffre d’affaires | Écarts observés : jusqu’à x3 selon segment |
| Taux d’achats répétés sur 6–12 mois | Évalue la fidélisation liée aux communications | Clients identifiés montrent souvent +40–60 % de récurrence |
Attention aux biais d’attribution : une campagne digitale nationale peut gonfler artificiellement les chiffres d’un magasin. Toujours comparer des périodes et magasins similaires, et isoler les tests avant de généraliser une conclusion.
Quels tests mettre en place rapidement ?
Un test simple consiste à activer les reçus numériques pendant un mois sur une sélection de boutiques et comparer l’évolution des profils, des paniers et des réachats par rapport à des magasins témoins. Mesurer l’effort opérationnel (temps de caisse, formation) permet aussi d’évaluer le coût réel de la collecte.
Quelles règles de confidentialité et limites juridiques faut-il respecter ?
La confiance du client repose sur la transparence. Chaque point de collecte doit afficher ou rendre accessible une information sur l’usage des données et proposer un moyen clair d’exercer ses droits (accès, rectification, suppression). Pour la prospection par e‑mail ou SMS, un consentement doit être recueilli conformément au RGPD et aux règles locales.
Limiter la collecte aux informations strictement nécessaires minimise les risques et facilite la conformité. Enfin, la sécurisation des données et la rotation des accès internes figurent parmi les bonnes pratiques que l’on observe dans les enseignes sérieuses.
Comment choisir une solution technologique pour harmoniser ventes en ligne et ventes en magasin ?
L’objectif principal consiste à disposer d’une base client unifiée et d’un flux automatisé entre la caisse et les outils marketing. Cherchez des solutions qui proposent :
- Association automatique des transactions à un compte client sans saisie manuelle.
- Gestion centralisée des profils, des préférences et du consentement.
- Capacités de segmentation multi‑canal et intégration avec votre CRM ou ESP.
En pratique, l’intégration technique n’est qu’une partie du projet. La gouvernance des données, la qualité des fiches produit et la formation des équipes sont tout aussi déterminantes pour que la technologie produise ses effets.
Quelles erreurs stratégiques doivent être évitées quand on centralise les données clients ?
Plusieurs pièges reviennent souvent : confondre quantité et qualité des données, négliger la maintenance des profils, personnaliser trop tôt avec des signaux faibles, ou encore oublier d’aligner les équipes marketing et magasin. La centralisation sans règles claires conduit à des profils incomplets ou contradictoires, donc à des actions inutiles voire contre‑productives.
Une gouvernance simple, des champs standardisés et un plan de nettoyage régulier permettent d’éviter ces écueils. Enfin, la relation entre le client et la marque doit rester humaine : les messages automatisés doivent compléter, pas remplacer, le contact en magasin.
FAQ
Comment associer une vente en magasin à un client sans demander son e‑mail ?
Utiliser l’envoi automatique de reçus numériques liés à un compte, l’association via Shop Pay ou le numéro de téléphone permet souvent d’identifier une transaction sans saisie manuelle.
Est‑ce légal de stocker l’adresse e‑mail d’un client après un achat ?
Oui si l’usage est transparent, limité et conforme au RGPD : informer le client, collecter uniquement le nécessaire et permettre l’exercice des droits.
Quels indicateurs suivre pour mesurer la fidélisation en magasin ?
La part des transactions rattachées à un profil, le panier moyen des clients identifiés, la fréquence d’achat sur 6–12 mois et le taux de réachat sont des indicateurs clés.
Un système POS peut‑il réellement augmenter la valeur vie client ?
Le système facilite l’identification et la personnalisation, mais l’augmentation dépendra aussi de la qualité des campagnes, de l’expérience produit et du suivi des profils.
Combien de temps faut‑il pour voir des résultats après avoir amélioré la collecte en magasin ?
Des premiers impacts sur la collecte d’e‑mails et l’association des transactions apparaissent souvent en quelques semaines ; des effets sur la valeur vie et la récurrence nécessitent 3 à 12 mois selon les assortiments et la fréquence d’achat.
Articles similaires
- Retail et commerce de détail : stratégies omnicanales pour augmenter vos ventes
- Nos 14 idées de pop-up stores inspirantes pour 2026
- Usages de la Caisse enregistreuse tactile et comment bien choisir
- 3 équipements connectés pour une meilleure gestion de votre épicerie fine
- Comment les caisses enregistreuses tactiles révolutionnent le commerce moderne ?
Camille est une consultante en stratégie d’entreprise, avec un fort intérêt pour le développement personnel et la finance.