Le marché immobilier français ne ressemble pas à un long fleuve tranquille : malgré une conjoncture internationale instable et une légère remontée des taux, les prix continuent de monter dans de nombreuses zones et les comportements des acheteurs ont changé. Voici ce qu’il faut vraiment retenir aujourd’hui pour comprendre les tendances et agir en évitant les erreurs classiques.
Sommaire
Pourquoi observe‑t‑on une hausse généralisée des prix immobiliers ?
La pénurie d’offres reste le moteur principal : plus d’acheteurs que de biens disponibles crée une tension naturelle sur les tarifs. À cela s’ajoutent des facteurs structurels comme le déficit chronique de logements dans les grandes agglomérations, l’attrait pour les espaces moins denses apparu après la crise sanitaire, et l’inflation qui pousse certains acquéreurs à sécuriser une part de leur patrimoine en devenant propriétaires.
Sur le plan comportemental, beaucoup d’acquéreurs préfèrent accélérer leur projet dès qu’ils obtiennent une simulation de crédit acceptable, de peur que les prix ou les taux ne montent encore. Ce phénomène alimente des ventes rapides et parfois des négociations serrées.
Dans quelles zones les hausses sont‑elles les plus fortes et pourquoi ?
Certaines grandes villes conservent une dynamique soutenue : par exemple, le marché de Lille a montré une progression significative en un an, tandis que des quartiers précis de Nantes affichent aussi des hausses notables. Parallèlement, on note un phénomène marqué en zones rurales et périurbaines où les prix ont augmenté fortement depuis 2020, souvent en lien avec la recherche d’espace et de tranquillité.
Cette hausse rurale n’est pas homogène : elle concerne surtout les communes bien desservies (proximité d’un hub routier ou ferroviaire) ou celles bénéficiant d’un télétravail effectif. À contrario, des secteurs isolés et mal desservis peuvent stagner, voire voir des baisses locales.
Les taux de crédit vont‑ils freiner la demande ?
Une hausse des taux réduit le pouvoir d’achat mais n’annule pas systématiquement la demande. Depuis début 2022, l’augmentation moyenne des taux reste inférieure à celle de l’inflation : certains acquéreurs préfèrent verrouiller un prêt maintenant plutôt que subir l’érosion monétaire de l’épargne. En pratique, plus les taux montent, plus la logique d’achat devient sélective : les primo‑accédants cherchent des biens moins chers ou des durées plus longues, tandis que les investisseurs recalculent la rentabilité.
Attention toutefois aux simulations trop optimistes : une marge de sécurité sur le taux et sur le budget est indispensable pour éviter une pression financière en cas de remontée supplémentaire.
Comment préparer son projet d’achat quand le marché est tendu ?
Préparation et rapidité sont des atouts. Avant de visiter :
– vérifiez votre capacité d’emprunt avec plusieurs simulations ;
– demandez une pré‑approbation bancaire si possible ;
– établissez une hiérarchie claire de critères (localisation, surface, état, travaux nécessaires).
Sur place, privilégiez une visite méthodique : posez des questions sur les charges, l’isolation, la performance énergétique (DPE), les diagnostics réalisés, et les travaux récents. Si un bien vous intéresse fortement, ne tardez pas à formuler une offre réaliste plutôt qu’une négociation longue quand le stock est faible.
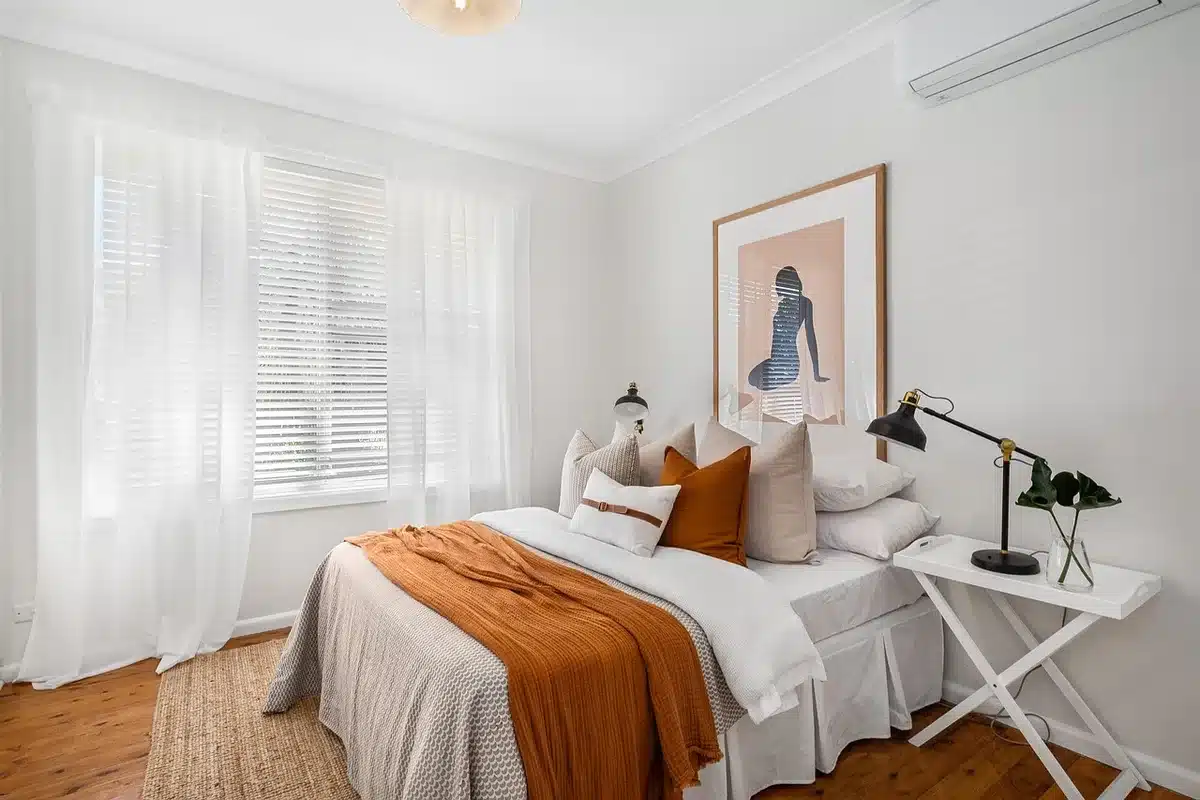
Quelles erreurs évitent souvent les vendeurs et comment mieux valoriser son bien ?
Les vendeurs ont intérêt à soigner la présentation et la transparence. Les erreurs les plus fréquentes : surévaluer le prix, cacher des défauts, négliger la qualité des photos ou bâcler la description. Des améliorations simples comme un rangement soigné, des photos lumineuses et la réalisation des diagnostics obligatoires augmentent nettement les chances de vente rapide.
Pour les biens anciens, un petit investissement ciblé (peinture, remplacement d’un revêtement usé, optimisation de l’éclairage) peut produire un excellent retour sur prix. Enfin, se renseigner sur les transactions comparables récentes dans le quartier aide à fixer un prix réaliste et à éviter des attentes prolongées.
Quels sont les indicateurs locaux à suivre avant de se décider ?
Trois indicateurs fournissent une lecture fine du marché local : l’évolution du prix au mètre carré sur 12 mois, le délai moyen de vente et le volume d’annonces actives. Une hausse du prix sans augmentation des volumes peut signifier une bulle locale alimentée par un petit nombre d’acheteurs. À l’inverse, un allongement des délais de vente avec des prix stables traduit souvent une baisse de la demande ou une offre qui dépasse les besoins.
Voici un tableau synthétique pour visualiser rapidement les différences types de marché :
| Type de bien | Prix moyen observé (€ / m²) | Remarques pratiques |
|---|---|---|
| Appartement ancien | ~3 607 | Tendance stable à la hausse dans les grandes villes, importance du DPE et des charges |
| Maison ancienne | ~2 140 | Forte demande en périphérie et zones rurales recherchées, attention aux coûts travaux |
| Appartement neuf | ~4 733 | Prix plus élevés mais avantages fiscaux et performances énergétiques améliorées |
| Maison neuve | ~2 485 | Coût de construction et foncier variables selon la zone |
Comment négocier sans se brûler dans un marché concurrentiel ?
Négocier exige de connaître ses limites. Si l’offre est rare, une contre‑offre trop agressive peut vous exclure. Donnez des gages sérieux : dossier de financement complet, délai de réponse court, flexibilité sur la date de signature peuvent rassurer le vendeur. Pour les vendeurs, accepter une contre‑proposition raisonnable vous évite souvent un report de la vente si le marché commence à ralentir.
Gardez en tête que la valeur d’un bien dépend autant de son prix que de la rapidité et de la solidité d’une transaction.
FAQ
Les prix vont‑ils continuer d’augmenter en 2026 ?
Personne ne peut l’affirmer avec certitude ; la tendance dépendra des taux, de l’offre neuve et de la demande locale. Attendez‑vous à des disparités fortes selon les territoires.
Faut‑il acheter maintenant si les taux remontent ?
Si votre situation financière est stable et que vous avez une marge de sécurité, acheter peut protéger contre l’inflation. Sinon, calquez votre décision sur vos besoins réels plutôt que sur le timing du marché.
Comment estimer rapidement la valeur d’un bien dans ma ville ?
Comparez les ventes comparables récentes, ajustez selon l’état et l’emplacement, et consultez les données locales des notaires ou d’agences qui publient des indices de prix.
Le rural reste‑t‑il rentable pour un investisseur locatif ?
La rentabilité en milieu rural dépend fortement de la demande locative locale et des perspectives d’emploi. Certains secteurs périurbains offrent un bon compromis entre prix d’achat et demande.
Quelles précautions prendre avant de signer une promesse de vente ?
Vérifiez le DPE, les diagnostics obligatoires, votre financement, et prévoyez une clause suspensive de prêt pour vous protéger.
Articles similaires
- Quel est le prix de rachat des couverts en argent ?
- Faut-il vendre ses actions BNP Paribas maintenant ?
- Hausse des droits de mutation (DMTO) en 2026 : quelles conséquences pour les acheteurs ?
- Pourquoi les prix au m² ont-ils augmenté à Nantes en 2022 malgré un contexte difficile ?
- Comment fonctionnent les warrants sur le marché boursier ?
Camille est une consultante en stratégie d’entreprise, avec un fort intérêt pour le développement personnel et la finance.